 盛久优配
文 |议史纪
日前,官媒发布的一则鞍山铁矿技术验收新闻,没多少人留意,但这正是给澳大利亚铁矿石霸权敲下的第一声丧钟。
这张被澳洲攥了几十年的 “免死金牌”,正在一点点锈透。
磨了 20 年的技术,把废渣炼成高品位矿
中国科学院过程工程研究所的团队,从 2004 年就开始攻关这项技术,前后花了 20 多年。
朱庆山研究员团队把颗粒停留时间精细调控,彻底打通了磁化焙烧成套技术。
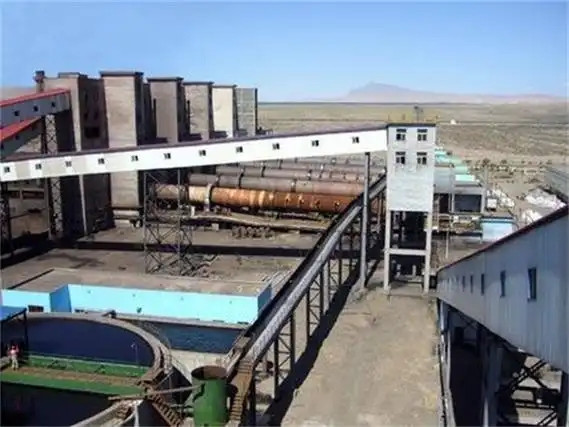
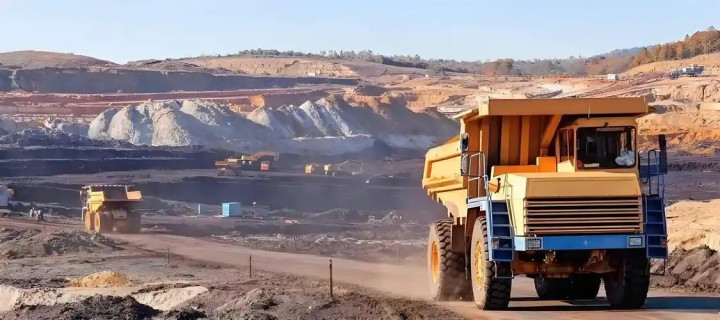
这次验收的南选铁矿流态化磁化焙烧工程,包含三条 185 万吨 / 年生产线,2024 年 3 月开工,2026 年 1 月正式投产,9 月 1 日完成竣工验收。
最关键的是技术效果:含铁量仅 11% 的铁尾矿,经过处理后能变成品位 65% 的铁精矿,铁矿物相转化率高达 98%,综合能耗比同类技术降低 35%。
以前的工业废渣,现在直接能炼出好钢。
有人说 556 万吨的年产能,对比中国十几亿吨的铁矿石进口量,不过是杯水车薪。
但这项技术目前已经签约 11 套产业化工程,总处理规模超 1500 万吨 / 年。
研究团队测算,这项技术能带动国内近 300 亿吨南选铁矿和近 100 亿吨含铁尾矿开发,400 亿吨铁矿资源的保底选项,终于被激活。
多渠道供应,不再把鸡蛋放在澳洲篮子里
除了国内矿的突破,海外供应也在摆脱对澳洲的依赖。
几内亚西芒杜铁矿项目,2025 年 11 月正式运营,2026 年初首船高品位铁矿石运抵中国,仅 2026 年上半年就出口 220 万吨,全年有望突破 2000 万吨,目标是年产 6000 万吨。
这个项目储量 24 亿吨,平均品位 65%,媲美巴西顶级矿,而且铁路和港口都是中国资本投建,完全不受第三国制约。
与此同时,南非、秘鲁、智利、俄罗斯、印度等多国供应渠道也在扩容。
2026 年 1-4 月,中国从非澳巴地区进口铁矿石同比大幅增长 13.7%,进口篮子里的澳洲份额正在被一点点分流。
博弈硬刚,澳洲话语权一降再降
供应端松绑的同时,定价权的博弈也在升温。
2025 年三季度全球铁矿石现货价跌到 80 美元 / 吨,必和必拓却狮子大开口,要把 2026 年长协价上调 15% 到 109.5 美元 / 吨,还坚持只用美元结算。
这意味着国内钢企每年要多花 200 多亿美元。
谈不拢就硬刚:2025 年 9 月中矿集团暂停采购必和必拓的金布巴粉,后续又扩至纽曼粉等核心品种。
必和必拓 86% 的市场都靠中国,停购直接导致黑德兰港库存堆高,股价暴跌,市值蒸发 50 多亿澳元。
2026 年 4 月,必和必拓新任 CEO 率队访华,最终谈妥价格落到 80-90 美元 / 吨区间,人民币结算比例大幅提升,光这一项中国钢厂一年就能省上百亿。
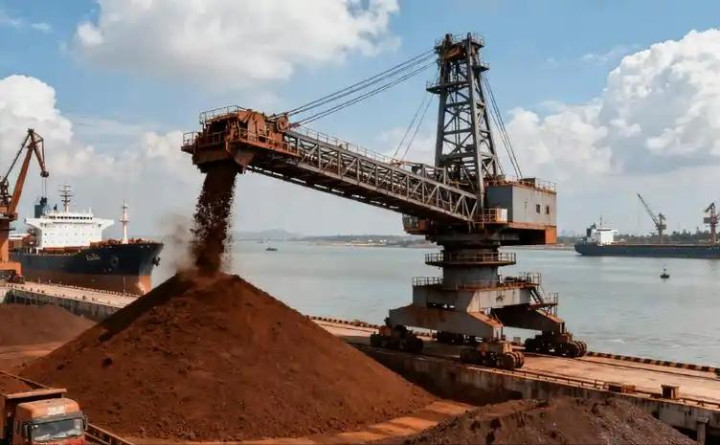
更狠的还在后面:2026 年 7 月 15 日起,中矿集团对青岛、曹妃甸、日照三大港口的 722 万吨澳大利亚 FMG 铁矿石实施禁提管控。
这批货已经完成报关缴税,占全国港口铁矿总库存的 5%,涵盖 FMG 旗下超特粉与新品福运粉。
消息传开后澳洲矿业圈直接炸锅。
FMG9 成营收来自对华出口,产品结构单一抗压能力极弱,现货被锁后面临资金占用、仓储费和矿石贬值等多重压力。
2026 年前 5 个月,中国从澳洲进口铁矿石 3.295 亿吨,占总进口的 62.4%,但黑德兰港出口量同比下降 3.79%,发往中国的量也降了 2.98%。
澳大利亚财政部测算,铁矿石价格每跌 14 美元,联邦财政收入两年后就要少 21 亿美元。
工业部预计,澳铁矿石出口收入将从 2025-26 财年的 1170 亿澳元,降到 2026-27 财年的 1080 亿澳元。
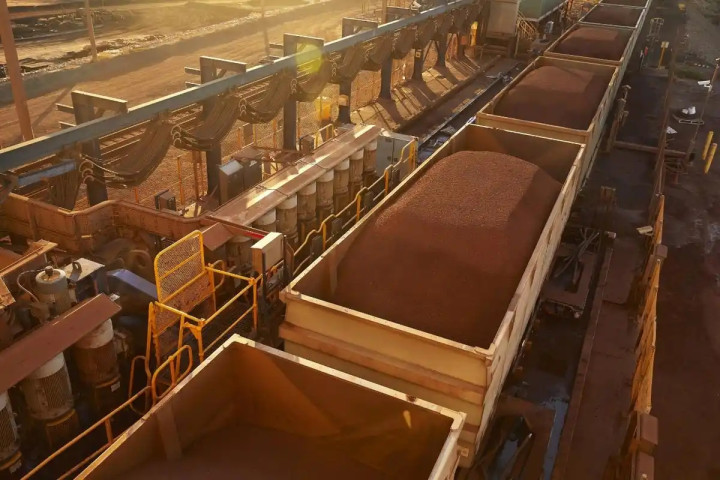
需求端也在做减法
不光供应和定价权在变,需求端也在给铁矿石需求做减法。
2026 年上半年全国房地产开发投资同比下降 18%,楼市曾经吃掉中国钢铁消费的一半以上,现在这条支柱正在变细。
新能源车领域,全铝车身轻量化技术能让车身结构件减重 20%-30%,车用铝替钢的背后是材料战略转型。
中国电解铝产能占全球六成以上,完全掌握主动权。
另外中国几十年积累的钢铁存量已经到了报废回收的高峰期,废钢回收正在补全钢铁供应的短板。
虽然电炉钢占比还不高,但方向已经明确。

以前澳洲拿着铁矿当免死金牌,笃定中国离不开它,双方被绑在一根绳子上。
现在中国正在一步步解开这根绳子:国内矿的底牌激活,海外供应多了选择,需求端也在做减法,定价权的博弈中也掌握了主动。
鞍山那 556 万吨项目的竣工验收,只是这一系列变化里最新的一把火。
持牌股票配资平台当中国手里的选项越来越多,澳洲才会开始学会好好说话。
这不是要彻底放弃澳洲,而是让这块曾经的压舱石,变得更可控。
由于平台规则,只有当您跟我有更多互动的时候,才会被认定为铁粉。如果您喜欢我的文章盛久优配,可以点个“关注”,成为铁粉后能第一时间收到文章推送。
股票配资网提示:本文来自互联网,不代表本网站观点。